همه چیز در مورد بازرسی ماده 181 – پلیس مالیاتی
برای دانلود مقاله اصلی بازرسی ماده 181 و نکات آن روی دکمه زیر بزنید:

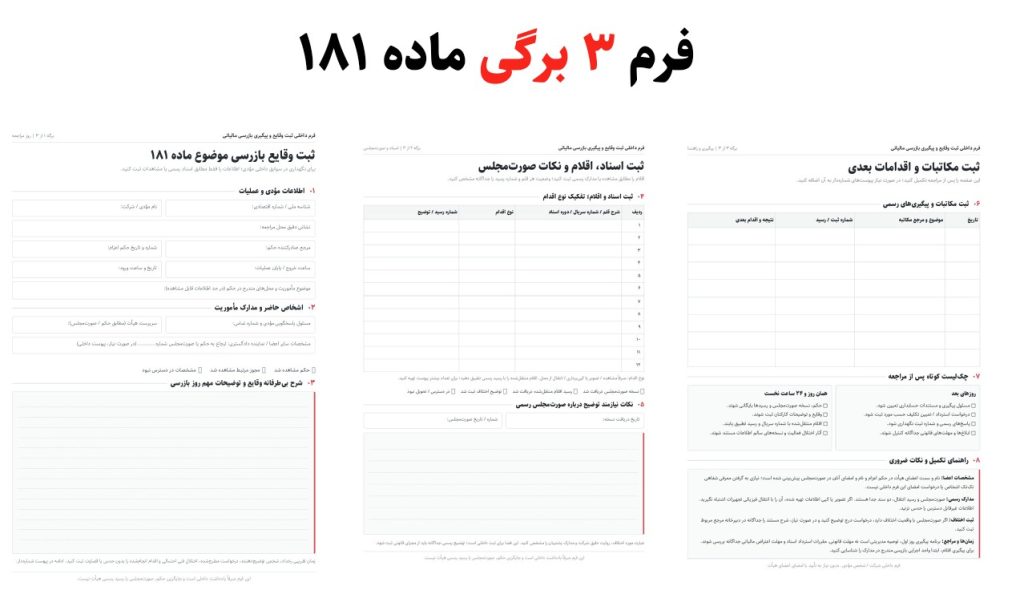
برای دانلود فرم پیوست (ضمیمه) 3 برگی روی دکمه زیر بزنید:
در یکی از پروندهها، پس از گزارش مردمی درباره چند طلافروشی، بازرسی به بررسی اطلاعات سه شعبه، ۱۵ دستگاه کارتخوان به نام کارکنان و مغایرت دادههای نرمافزار حسابداری با فروش ابرازی رسید. نتیجه نهایی اینکه طبق اعلام مقام مسئول پرونده، شناسایی حدود ۱۲۰۰ میلیارد تومان فروش کتمان شده بود!
در پروندهای دیگر، بازرسی از یک شرکت فعال در حوزه ضایعات اتفاق افتاد؛ اما بررسی تجهیزات و مدارک به شناسایی شبکهای از ۱۵ شرکت منتهی شد. اسناد ۱۲ شرکت دیگر نیز برای رسیدگی به ادارات مالیاتی مربوطه ارسال شد.
و شاید عجیبتر از همه، پروندهای بود که در آن کیسها و هاردهای سرور یک شرکت منتقل شد و واحد فناوری توانست اطلاعات حسابداری سالهای ۱۳۹۶ تا ۱۴۰۰ را بازآوری کند. گزارش و نتیجه نهایی به صدور اوراق متمم سنگین منتهی شد.
این پروندههای واقعی یک وجه مشترک دارند:
در بازرسی سرزده ماده ۱۸۱، آنچه در روز بازرسی میبینیم، لزوماً تمام ماجرا نیست. گاهی مهمترین اتفاقات، قبل از ورود هیأت بازرسی یا مدتها بعد از خروج آن رخ میدهند.
در این مقاله میخواهم از همین زاویه به موضوع نگاه کنیم؛ نه اینکه فقط متن ماده ۱۸۱ را بخوانیم و چند نکته بدیهی درباره نحوه همکاری با مأموران تکرار کنیم.
میخواهیم ببینیم چه اتفاقی در زمین واقعی میافتد، چه دستگاههایی درگیر هستند، مؤدی چه حقوقی دارد، در چه مواردی باید تمکین کند، چه اقدامات عملی باید انجام دهد و چگونه میتوان اطلاعات بهدستآمده از بازرسی را بهدرستی تحلیل و حتی از یک پرونده مالیاتی دفاع کرد.
در پایان، دو چکلیست کاربردی برای قبل و بعد از بازرسی هم خواهیم داشت.
یک نکته را از ابتدا روشن کنم:
پروندههای ذکر شده در این مقاله بر پایه گزارشهای منتشر شده، بررسیهای میدانی و تجربههای مخاطبان مختلف تهیه یا نقل شدهاند. ضمنا ادعاهای یک مأمور یا مؤدی یا حسابدار را هم نباید بدون بررسی اسناد، حکم قطعی تمام پروندهها دانست.
یک نکته مهم دیگر:
هیأت موضوع بازرسی ماده 181 قرار نیست با حال و احوال پرسی و لبخندی ملیح و تشریفات و گل و شیرینی وارد مجموعه ما شوند!
آنها وظیفهای قانونی را بر عهده دارند، ساز و کاری عمیق دارند و حتی توصیههایی داخلی و محدودیتهایی دارند و حسب نظر من و شما عمل نمیکنند، ضمنا در نگاه اول، نیامدهاند که عملیاتی غیر قانونی انجام دهند. بابت اصل اقدامشان از قانونگذار در ماده قانونی و دستورالعمل مربوطه و دستگاههای قضایی و مراکز ذیربط، مجوز قانونی دارند (البته که باید نوع مجوز و محل یا محلهای مورد بازرسی آنها به صورت شفاف در حکم قید شده باشد). این هیأت شاید از روزها و حتی هفتهها قبل میدانند که قرار است چه کاری را انجام دهند و سرنخ و برنامه دارند و به قصدی از پیش تعیین شده میآیند.
از مواردی که اغلب مجموعههایی که درگیر ماده 181 میشوند این است که حتی اگر پاک و تمیز هم فعالیت کرده باشند، یک چیدمان نادرست یا دادن اطلاعاتی غلط و از روی حدس و گمان در شرایط استرس شدید میتواند به شدت به ضررشان تمام شود و کار دستشان بدهد و اگر هم شفاف عمل نکرده باشند آنقدر موضوع را نادرست مدیریت میکنند که کار را از آنچه که هست هم بدتر میکنند.
یکی از دلایلی که این متن را نوشتم این است که از پیش، آگاهی لازم را داشته باشیم و حتی بدانیم بعدا چه کاری میتوانیم انجام دهیم. بدانیم که قرار است چه اتفاقی بیافتد و از قبل برای آن آمادگی داشته باشیم نه اینکه فقط با ترس و اضطراب و گفتن داستانهایی جنایی و ترسناک از آن صحبت کنیم و هیچ راهکاری پیش بینی شدهای برایش نداشته باشیم.
۱. چه شد که ماده 181 شدیم؟
ماده ۱۸۱ از کجا شروع میشود؟ شاید از جایی که فکرش را نمیکنید!
خیلیها تصور میکنند سازمان امور مالیاتی ابتدا تصمیم میگیرد شرکتی را بازرسی کند و بعد هیأت به محل مراجعه میکند.
اما در بعضی پروندهها، پیش از ورود هیأت، یک مسیر اطلاعاتی کامل و نامحسوس طی شده است.
گزارشهای مردمی و سوتزنیهای مالیاتی
گزارش رقیب یا هم صنف
اطلاعات و گزارش یکی از کارمندان شرکت یا اشخاص مرتبط
گزارش یک مرجع قانونی
گزارش یکی از مشتریان یا تامین کنندگان
مغایرت تراکنشهای بانکی مشکوک و دادههای ابزارهای پرداخت
اطلاعات سامانههای مالیاتی
گاهی یک فیش ساده از یک مورد فروش پنهان شده از یک فست فود زنجیرهای
یا مدارکی که در بازرسی مؤدی دیگری به دست آمدهاند،
یا حتی مواردی دیگر که من هنوز نمیدانم، همگی میتوانند منشأ بررسی اولیه و شروعی بر بازرسی ماده 181 باشند.
البته این را هم بگویم که هر گزارش یا مغایرتی الزاماً به اجرای ماده ۱۸۱ منتهی نمیشود و حتی ممکن است پروندهای واقعا بدون ریسک تشخیص داده شود و مختومه شود.
در یک پرونده طلافروشی، ماجرا با گزارش سامانه سوتزنی سازمان امور مالیاتی آغاز شد، ولی بررسی به همان گزارش محدود نماند. اطلاعات کارتخوانها، فاکتورها، نرمافزار حسابداری و فروش ابرازی در کنار یکدیگر قرار گرفتند.
در پرونده یک رستوران نیز استفاده از کارتخوان با فعالیت شغلی نامرتبط مورد توجه قرار گرفت و بنا بر گزارش منتشرشده، عملیات بازرسی در کمتر از ۷۲ ساعت برنامهریزی و اجرا شد.
درس عملی اول چیست؟
اگر مدیر مالی یک شرکت هستید، مهمتر از اینکه حدس بزنید چه کسی ممکن است گزارش بدهد، این است که بدانید اطلاعات اقتصادی شرکت در منابع مختلف چه تصویری ایجاد میکنند.
من پیشنهاد میکنم حداقل این ارتباطها را بهطور دورهای بررسی کنید:
فروش ثبتشده با صورتحسابهای صادرشده؛ گردش بانکی با ماهیت واقعی دریافتها؛ خرید کالا با اسناد تحویل و موجودی؛ قراردادها با درآمدهای شناساییشده؛ و اظهارنامهها با دادههای سامانه مؤدیان و صورتحسابهای الکترونیکی و ارزش افزوده.
گاهی مسئله از یک سند شروع میشود، اما با کنار هم قرار گرفتن چند منبع اطلاعاتی اهمیت پیدا میکند.
۲. پشت صحنه ماجرای بازرسی، فقط سه مأمور نیستند!
در گفتوگوهای روزمره، گاهی از عنوان «پلیس مالیاتی» استفاده میشود. اما عنوان قانونی موضوع ماده ۱۸۱، واحد و هیأت بازرسی مالیاتی است و نباید آن را با پلیس امنیت اقتصادی یا ضابط قضایی یکسان دانست.
طبق ماده ۱۸۱ و آییننامه اجرایی آن، هیأت بازرسی حداقل سه عضو دارد که باید از نظر حسابرسی مالی، مالیاتی و فناوری اطلاعات واجد تخصص باشند. یکی از اعضا نیز نماینده دادستان عمومی و انقلاب یا دادگستری است.
ترکیب واقعی اعضا و احکام آنها باید بررسی شود. حضور نماینده دادستان یا دادگستری نیز لزوماً به این معنا نیست که او حتماً قاضی یا مأمور مستقل دستگاه قضایی است؛ آییننامه برای انتخاب نماینده، شرایط مشخصی دارد.
اما زنجیره عملیات به افرادی که در ماموریت حاضر میشوند و شما آنها را در شرکت خود میبینید، محدود نمیشود.
قبل از عملیات:
واحدهای بازرسی مالیاتی، مرکز بازرسی، مبارزه با فرار مالیاتی و پولشویی سازمان و مقامات دارای اختیار میتوانند در ارزیابی سرنخ و پیشنهاد یا صدور حکم نقش داشته باشند.
هنگام عملیات:
هیأت بازرسی، نماینده دادستان یا دادگستری و حسب شرایط، مأموران انتظامی همراه حضور دارند. نظر مرجع قضایی نیز درباره مجوزهای لازم نقش دارد.
پس از عملیات:
واحدهای استخراج اطلاعات، مرکز فناوری اطلاعات و ارتباطات، گروههای رسیدگی ویژه و اداره امور مالیاتی ذیربط ممکن است وارد مراحل بعدی شوند.
در مرحله اختلاف:
مسئول رسیدگی، هیأتهای حل اختلاف مالیاتی و حسب شرایط سایر مراجع قانونی نقش پیدا میکنند.
در صورت شکایت از رفتار بازرسان: دادستانی انتظامی مالیاتی یکی از مراجع مهم است.
حراست و واحدهای نظارتی نیز در حدود وظایف مقرر ممکن است در فرایندهای نظارتی یا تأیید اعضای بازرسی نقش داشته باشند.
نکته ظریف اینجاست که بانکها، دستگاههای دارنده اطلاعات قراردادها، دادههای پرداخت یا حتی یک طرف معامله هم ممکن است اطلاعاتی در اختیار نظام مالیاتی قرار دهند؛ ولی این به معنای عضویت آنها در هیأت بازرسی نیست. آنها فقط سرنخ را میدهند و این سرنخ شاید میتواند آغاز ماجرایی فرسایشی برای شما باشد.
شناخت این ساختار فقط اطلاعات عمومی نیست.
بعد از بازرسی، باید بدانید برای استرداد تجهیزات، ارائه توضیحات، شکایت از رفتار هیأت یا اعتراض به مالیات، سراغ کدام مرجع بروید.
۳. قبل از روز بازرسی، شرکت را برای یک اتفاق غیرمنتظره آماده کنید
به نظرم بهترین زمان آمادگی برای ماده ۱۸۱، روزی است که هنوز روحتان هم از واقعه خبر ندارد.
منظورم آمادهکردن یک یا چند پوشه یا زونکن نمایشی یا پنهان کردن اطلاعات حسابها و نرمافزار، در یک فولدر هیدن شده نیست!
منظورم زونکنهایی که روی آن به صورت بولد شده و برجسته نوشتهاید، “فاکتورها و قراردادهای رسمی برای ارائه به اداره مالیات” هم نیست!
منظورم آن فایل اکسل مقایسهای که در آن به تفکیک نوشتهاید، فاکتورهای رسمی و غیر رسمی نیست.
منظورم بانک اطلاعات جایگزینی که با یک کلید میانبر طراحی شده در نرمافزار، در یک لحظه بانک اطلاعات واقعی معاملات و رویدادهای شما را به بانک اطلاعات پاک و طیبی که قرار است سال آینده یکسال پس از ارائه اظهارنامه مالیاتی، از معاملات به ظاهر رسمی خود در زمان حسابرسی اداری یا میدانی به مامور حسابرسی مالیاتی ارائه دهید هم نیست.
منظورم 10 بار مرور کردن لایحهای که میخواهید به هیأتهای حل اختلاف مالیاتی بدهید و از روزها قبل برای روز هیأت آماده میشوید و همه چیز را چیدمان و منظم کردهاید هم نیست.
منظورم ایجاد نظم و قابلیت پاسخگویی واقعی در سیستم مالی شرکت قبل از روز واقعه است.
چکلیست پیش از بازرسی
- مسئول پاسخگویی شرکت و جانشین او در این مواقع اضطراری را از قبل مشخص کنید؛ همراه با شماره تماس مدیرعامل، مسئول مالی، مسئول فناوری اطلاعات و مشاور حقوقی یا مالیاتی.
- فهرستی از محلهای نگهداری دفاتر، قراردادها، اسناد بانکی، فایلهای مالی و نسخههای پشتیبان تهیه شود و در اختیار مسئول مستقیم پاسخگویی و جانشین وی و همچنین مدیر عامل و مدیر مالی قرار گیرد.
- مشخصات رایانهها، سرورها و هاردهای مهم، از جمله شماره سریال و مالک تجهیزات ثبت شود. ارتباطات نرمافزار و مراکز داده و بانک اطلاعات شرکت را مشخص کنید.
- پایگاههای اطلاعاتی اشخاص حقوقی مختلف و مشتریان دفتر حسابداری بهصورت شفاف نگهداری تفکیک شوند.
- معلوم باشد مسئول نرمافزار مالی، مدیر دسترسیها و مسئول پشتیبانی سرور چه کسانی هستند.
- پشتیبانگیری معتبر و قابل بازیابی انجام شود و برای ادامه امور شرکت در صورت انتقال تجهیزات یا سرور، برنامه داشته باشید.
- مغایرتهای فروش، بانک، انبار، قراردادها و اظهارنامههای سنوات گذشته با اسناد واقعی بررسی شوند و از قبل تا حد امکان پاسخهای روشنی برای مغایرتها داشته باشید.
- برای انتقال دارایی، دریافت تسهیلات، برگشت وجه، دریافت از شرکا و سایر دریافتهای غیردرآمدی، مدارک منشأ و ثبت حسابداری قابل تطبیق به همراه توضیحات کامل، نگهداری شود.
- کارکنان بدانند هنگام مراجعه مأموران بازرسی، بهجای پاسخهای حدسی یا اقدامات خودسرانه، موضوع را به مسئول مربوطه یا جانشین تعیینشده وی ارجاع دهند و با حدس و گمان پاسخ ندهند.
یک پیشنهاد کاربردی:
برای شرکت، یک «نقشه اطلاعات مالی» تهیه کنید.
در این نقشه مشخص باشد اطلاعات فروش، موجودی، بانک، قراردادها و حسابداری در کدام سامانه و نزد چه مسئولی نگهداری میشوند؛ (بدون اینکه این کار به ابزاری برای اختفای اسناد یا جلوگیری از دسترسی قانونی تبدیل شود.)
این نقشه در زمان بازرسی، هم از سردرگمی کارکنان جلوگیری میکند و هم احتمال انتساب اشتباه اطلاعات را کاهش میدهد. چون حداقل برای آشی که نخوردهایم نباید دهانمان بسوزد!
۴. هیأت وارد شد؛ در دقیقههای نخست چه کنیم؟
عموما این روایت وجود دارد که ورود مأموران بسیار ناگهانی بوده و کارکنان واقعاً ترسیده بودند.
در چنین موقعیتی طبیعی است که افراد غافلگیر شوند؛ اما خطر اصلی، تصمیمهای عجولانه است.
طبق آییننامه، حکم اعزام باید مشخصاتی مانند شماره و تاریخ، موضوع، اعضا، نام مؤدی، زمان مراجعه و نشانی محل را داشته باشد.
اولین اقدام، بررسی حکم و محدوده مأموریت است.
مسئول پاسخگویی شرکت یا جانشینی که پیش از این در مورد تعیین آن به شما گفته بودم، باید محترمانه درخواست مشاهده مدارک مأموریت را داشته باشد و بررسی کند مأموران برای دقیقا کدام مؤدی مالیاتی، کدام محل یا محلها و چه موضوعی مراجعه کردهاند.
موضوع مجوز قضایی هم بسیار مهم است. ماده ۱۸۱ بازرسی را حسب مورد با مجوز مرجع صالح قضایی پیشبینی کرده و هیأت عمومی دیوان عدالت اداری در دادنامه شماره ۴۹۰ مورخ ۱1/۰۳/1400، تبصرهای را که ضرورت اخذ مجوز را به منزل مسکونی محدود میکرد، ابطال کرده است.
بنابراین نباید تصور کنیم بررسی مجوز قضایی فقط وقتی مطرح است که مأموران بخواهند وارد منزل شوند.
درعینحال، نوع محل، حدود دستور و مستند قانونی هر اقدام باید جداگانه بررسی شود.
چکلیست لحظه ورود
- حکم، مشخصات اعضا، نام مؤدی، محل و حدود مأموریت را بررسی و اطلاعات آن را ثبت کنید.
- مجوز قضایی لازم و محدوده آن را با توجه به موضوع عملیات کنترل کنید.
- مدیر یا مسئول مالی تعیینشده و جانشین وی در جریان قرار بگیرد.
- مسئول فناوری اطلاعات شرکت (رایانهها) در صورت نیاز برای ارائه دسترسی قانونی و توضیح درباره سامانهها حاضر شود.
- اسناد و تجهیزات بررسی یا منتقلشده بهصورت دقیق ثبت شوند.
- از حذف، تغییر، جایگزینی یا جابهجایی غیرمجاز سوابق خودداری شود.
- صورتمجلس تنظیم شده توسط هیأت بازرسی، پیش از امضا بررسی و نسخه آن دریافت شود.
نکتهای که همیشه بر آن تأکید میکنم این است:
همکاری قانونی با هیأت، به معنای امضای بدون بررسی هر عبارت یا پذیرش هر برداشت مالیاتی نیست.
۵. حتی یک جمله نادرست در صورتمجلس بازرسی میتواند سالها مسئلهساز شود
گاهی در جریان بازرسی، تمرکز همه روی رایانهها و اسناد است؛ درحالیکه یکی از مهمترین مدارک همان روز، صورتمجلس است.
ماده ۱۰ آییننامه، درج موضوعاتی مانند مشخصات مؤدی، محل و زمان مراجعه، حکم مأموریت، دفاتر ارائهشده، اسناد بررسیشده، آخرین ثبت دفاتر (زمانی که دفاتر فیزیکی بود)، موارد عدم رعایت مقررات و وضعیت همکاری مؤدی را پیشبینی کرده است.
یک مثال فرضی را در نظر بگیرید.
در صورتمجلس آمده:
مؤدی از ارائه اطلاعات نرمافزار حسابداری خودداری کرد.
اما مسئول مالی میگوید:
در زمان مراجعه، ارتباط سامانه با سرور قطع بود و امکان دسترسی وجود نداشت.
این دو وضعیت از نظر واقعیت یکسان نیستند. اولی میتواند در صورت وقوع شرایطی خاص و نظر قضایی، منجر به احراز جرم شود.
اگر واقعاً مشکل فنی رخ داده، باید مستندات آن جمعآوری شود؛ مثلاً گزارش خطای نرمافزار، زمان قطعی، تیکت پشتیبانی، گزارش مسئول فناوری و اقداماتی که برای برقراری دسترسی انجام شده است.
ماده ۱۴ آییننامه نیز برای شرایطی که دسترسی به تجهیزات به دلایل خارج از اختیار مؤدی ممکن نیست، مقررات ویژهای دارد؛ از جمله تکلیف اقدام برای برقراری دسترسی حداکثر ظرف سه روز کاری در وضعیت موضوع همان ماده.
این مهلت را نباید به تمام موارد بازرسی تعمیم داد.
نمونه کوتاه صورتمجلس
شماره حکم: ۱۲۳۴
تاریخ و ساعت ورود: ۱9/۰۷/1405، ساعت ۹:۳۰
اسناد ارائهشده: دفتر روزنامه، قراردادهای سال مورد بررسی، تعداد 23 عدد زونکن
تجهیزات منتقلشده: دو دستگاه رایانه با شماره سریالهای مشخص، مطابق رسید شماره ۵۶
توضیح مؤدی: دسترسی به نرمافزار در ساعت مراجعه به علت اختلال ثبتشده برقرار نبوده و اقدامات رفع اشکال انجام شده است.
اگر صورتمجلس با واقعیت اختلاف دارد، درخواست ثبت توضیح کنید و مستندات را از مسیر رسمی ارائه دهید. اگر امکان درج توضیح فراهم نشد، موضوع را با ذکر شماره صورتمجلس در نامه جداگانه ثبت و رسید دریافت کنید.
۶. کامپیوتر را بردند؛ اما پرونده تازه شروع شد
در یکی از پروندههای منتشرشده که بررسی کردم، هیأت کیسهای رایانه و هاردهای سرور یک شرکت را منتقل کرد.
ماجرا به انتقال تجهیزات محدود نماند.
طبق گزارش مقام مسئول، واحد فناوری اطلاعات بازرسی، توانست اطلاعات مربوط به عملکرد سالهای ۱۳۹۶ تا ۱۴۰۰ را بازآوری کرده و حسابها را تا سطح تراز تفصیلی استخراج کند.
در ادامه بررسیها، از صدور اوراق تشخیص متمم به مبلغ ۱۵۹ میلیارد تومان اصل مالیات و ۱۲۰ میلیارد تومان جرایم خبر داده شد. این ارقام، مبالغ اعلامشده در گزارش هستند و نباید الزاماً آنها را نتیجه قطعی دادرسی تلقی کرد.
اینجا یک تصور رایج را باید کنار بگذاریم:
انتقال رایانه فقط جابهجایی یک دستگاه نیست؛ ممکن است آغاز بررسی چند سال اطلاعات گذشته حسابداری و بانک نرمافزاری شما باشد.
البته باید بین بازآوری پایگاه اطلاعاتی، بازیابی فایل حذفشده و شکستن رمز تفاوت قائل شویم.
پرونده یادشده بازآوری اطلاعات حسابداری را نشان میدهد، نه اینکه الزاماً فایلها قبلاً حذف شده یا رمز آنها شکسته شده است. هر چند که در پروندههای متعددی این بازیابی حتی اطلاعات پاک شده نیز امکانپذیر است.
قانون نیز مؤدی را به ارائه تجهیزات نگهداری اطلاعات، دستورالعمل کار و رمز دسترسی در حدود تکالیف مقرر موظف کرده است.
اما از نظر دفاع مالیاتی، یک سؤال مهمتر وجود دارد:
آیا هر رقمی که از نرمافزار استخراج میشود، درآمد کتمانشده است؟
خیر.
ممکن است یک گزارش نرمافزاری شامل پیشفاکتور، سفارش لغوشده، سند اصلاحی، گردش داخلی، سند موقت، اطلاعات شرکت دیگر یا معاملهای باشد که قبلاً در دفاتر ثبت شده است.
برای هر داده استخراجشده باید چهار مسئله بررسی شود:
۱. انتساب: این اطلاعات مربوط به کدام شخص یا شرکت است؟
۲. زمان: متعلق به چه سال و دورهای است و آیا ثبت قطعی یا پیشنویس بوده؟
۳. ماهیت: اطلاعات واقعاً بیانگر فروش، خرید، دریافت وجه، انتقال داخلی یا رویداد دیگری است؟
۴. احتساب قبلی: آیا همین رقم قبلاً در اظهارنامه، دفاتر یا داده دیگری محاسبه شده است؟
این چهار سؤال میتوانند مبنای یک دفاع حرفهای باشند.
۷. گوشی شخصی و منزل حسابدار؛ آیا حدود بازرسی نامحدود است؟
در یکی از نمونهها، درباره انتقال گوشی شخصی حسابدار و بازرسی منزل او شنیدم.
چنین روایتی قطعاً پرسشبرانگیز است؛ اما چون حکم، رسید و مجوز قضایی مربوط را مشاهده نکردهایم، نمیتوانیم درباره قانونی یا غیرقانونی بودن همان عملیات قضاوت قطعی کنیم.
اینجا باید چند مسئله جدا شود.
نخست اینکه شخصیبودن دستگاه، بهتنهایی تمام موضوع را روشن نمیکند. ممکن است ادعای ارتباط اطلاعات با موضوع رسیدگی مطرح شود؛ ولی دسترسی به دادهها باید در حدود اختیار قانونی و دستور مربوط باشد.
دوم اینکه ورود به منزل و بررسی اطلاعات خصوصی، ملاحظات قانونی مستقلی دارد. در شرایط شمول، مقررات قانون آیین دادرسی کیفری درباره تفتیش مکان و دادههای رایانهای نیز باید بررسی شود.
سوم اینکه محدودکردن دسترسی کارکنان به رایانهها با توقیف گوشی، انتقال دستگاه یا محدودکردن رفتوآمد افراد یکسان نیست.
اگر با چنین وضعیتی مواجه شدید، پنج موضوع را ثبت و پیگیری کنید:
- مشخصات کامل دستگاه و مالک آن؛
- شماره و تاریخ رسید تحویل؛
- مرجع دستوردهنده و نگهدارنده دستگاه؛
- محدوده مجوز مربوط به مکان یا اطلاعات بررسیشده؛
- درخواست کتبی تعیین تکلیف و استرداد دستگاه.
در صورت اختلاف درباره حدود مجوز یا اقدامات انجامشده، بررسی اسناد با کمک مشاور حقوقی و مالیاتی آشنا با موضوع اهمیت ویژهای دارد.
و نکته آخر: مهلت دو هفتهای استرداد دفاتر و اسناد را نباید بدون بررسی حکم مربوط، به هر نوع گوشی یا تجهیز دیجیتال یا رایانه تعمیم داد.
۸. وقتی بازرسی یک شرکت به پرونده شرکتهای دیگر تبدیل میشود! اثر دومینویی واقعه
در یک نمونه پرونده، بازرسی از یک شرکت فعال در خرید و فروش ضایعات فلزی آغاز شد.
طبق اظهارات، ۲۶ دستگاه رایانه و سرور و ۲۷۵ مهر کشف شد. بررسی اسناد، ارتباط فعالیتها با شبکهای متشکل از ۱۵ شرکت را آشکار کرد.
برای 3 شرکت اوراق مالیاتی صادر شد و مدارک مربوط به ۱۲ شرکت دیگر برای رسیدگی به ادارات مالیاتی ذیربط ارسال شد.
من این اتفاق را اثر دومینویی ماده ۱۸۱ مینامم.
یعنی ممکن است شما اصلاً هدف اولیه بازرسی نباشید، ولی اطلاعاتی درباره معامله، قرارداد، خرید یا فروش شما در سیستم شرکت دیگری پیدا شود و داستان را غم انگیز کند!
آییننامه اجرایی نیز بررسی اسناد مرتبط با سایر مؤدیان را در شرایط مقرر پیشبینی کرده است.
اما دقت کنید:
وجود نام شما در مدارک شرکت دیگر، بهتنهایی دلیل قطعی درآمد کتمانشده یا بدهی مالیاتی نیست.
برای دفاع باید ماهیت معامله، طرف واقعی، تحویل کالا یا خدمت، تسویه، ثبت حسابداری و وضعیت رسیدگی قبلی روشن شود.
این موضوع برای دفاتر خدمات مالیاتی و حسابداری هم اهمیت ویژهای دارد.
در یکی از پروندهها، هیأت بازرسی به دفتر خدمات مالیاتی مراجعه کرده بود که اطلاعات حسابداری و مالیاتی چند شرکت در آن نگهداری میشد.
در چنین شرایطی، تفکیک مستند بانکهای اطلاعاتی مشتریان و مشخصبودن مالک و مؤدی هر پرونده اهمیت زیادی دارد؛ نه برای مخفیکردن اطلاعات، بلکه برای جلوگیری از انتساب اشتباه دادههای یک مؤدی به مؤدی دیگر و داستان درست کردن برای حجم زیادی از مؤدیان بیگناه شما.
۹. خب حالا هیأت رفت؛ الان دقیقاً از کجا شروع کنیم؟
پاسخ من این است که نباید منتظر بمانیم تا روزی کسی از اداره مالیاتی تماس بگیرد و بگوید نتیجه چه بوده است.
بهتر است از همان روز بازرسی دو پرونده مستقل تشکیل دهیم.
پرونده اول: پیگیری اداری و تجهیزات
شامل نسخههای حکم، مجوزهای مربوط، صورتمجلس، رسیدها، فهرست اسناد و تجهیزات، مکاتبات، تاریخ پیگیری و نام مرجع پاسخگو.
پرونده دوم: تحلیل اطلاعات و دفاع مالیاتی
شامل دفاتر، اظهارنامهها، گردشهای بانکی، اطلاعات فروش و خرید، قراردادها، موجودی، اسناد اشخاص ثالث و توضیح مغایرتهای واقعی.
این دو پرونده ممکن است بعدها در مسیرهای متفاوتی مورد استفاده قرار بگیرند.
چکلیست بعد از بازرسی
همان روز
- شرح اتفاقات را با ذکر ساعت، نام افراد و اقدامات انجامشده ثبت کنید.
- حکم، رسید و صورتمجلس را در پرونده نگهداری کنید.
- از تمام اتفاقات مهم روز بازرسی، از جمله توضیحاتی که کارکنان به هیأت ارائه کردهاند، گزارشی مستند و زمانبندیشده تهیه کنید.
- مسئول پیگیری اداری و مسئول آمادهسازی دفاع، تعیین شوند.
تا ۲۴ ساعت نخست
- فهرست اقلام منتقلشده با شماره سریال، وضعیت ظاهری و شماره رسید تطبیق داده شود.
- اطلاعات موجود و نسخههای پشتیبان سالم بدون دستکاری حفظ شوند.
- آثار احتمالی انتقال تجهیزات بر فعالیت عادی شرکت مستند شود.
تا ۷۲ ساعت نخست
- فروش، بانک، دفاتر، ارزش افزوده، سامانه مؤدیان و موجودی به تفکیک سال بررسی شوند.
- مغایرتهای قابل توضیح و اسناد اثبات هر مورد مشخص شوند.
- موارد احتمالی مورد اتهام و انتساب داده سایر شرکتها به شرکت خودتان شناسایی شوند.
در هفته نخست
- در صورت انتقال اسناد یا تجهیزات، درخواست رسمی تعیین محل نگهداری و استرداد ثبت شود.
- شماره دبیرخانه یا کد رهگیری دریافت و نگهداری شود.
- ضرورت ارائه توضیحات تکمیلی به مرجع رسیدگی بررسی شود.
پس از آن
- وضعیت ارجاع اطلاعات به اداره مالیاتی ذیربط پیگیری شود.
- ابلاغهای پرونده مرتب کنترل شوند.
- در صورت صدور برگ تشخیص یا مطالبه، مهلت و مسیر اعتراض مربوط رعایت شود.
این بازههای ۲۴ و ۷۲ ساعت، پیشنهاد مدیریتی من برای نظمدادن به کار هستند، نه مهلتهای الزامی مقرر در ماده ۱۸۱.
۱۰. به کجا مراجعه کنیم؟
اگر دفاتر و اسناد منتقل شدهاند، اولین مرجع پیگیری معمولاً واحد اجرایی بازرسی مالیاتی مربوط است؛ مرجعی که از حکم، رسید یا اداره کل امور مالیاتی قابل شناسایی است.
اگر نشانی آن واحد مشخص نبود، با ارائه شماره حکم و رسید، از دبیرخانه اداره کل امور مالیاتی درخواست کنید واحد صادرکننده، مرجع دریافتکننده اسناد و محل نگهداری آنها را اعلام کند.
اگر درخواست ثبت کردید و پاسخ نگرفتید، نامه دوم را با اشاره به شماره و تاریخ نامه اول ثبت و حسب مورد به مدیرکل امور مالیاتی مربوط منعکس کنید.
اگر اطلاعات برای رسیدگی به اداره امور مالیاتی ارسال شدهاند، توضیحات مستند باید به مرجع رسیدگی ذیربط ارائه و ثبت شود.
اگر به رفتار غیرحرفهای یا اقدامات مغایر مقررات هیأت اعتراض دارید، موضوع میتواند در چارچوب ماده ۹ آییننامه ماده 181 از مسیر دادستانی انتظامی مالیاتی پیگیری شود. این شکایت با اعتراض به مبلغ مالیات تفاوت دارد.
اگر برگ تشخیص صادر شده، مسیر اعتراض مالیاتی اهمیت پیدا میکند؛ نه مکاتبه صرف با واحد بازرسی.
نمونه نامه درخواست استرداد و تعیین تکلیف تجهیزات
موضوع: درخواست اعلام وضعیت و تعیین تکلیف اسناد و تجهیزات منتقلشده در اجرای ماده ۱۸۱
با سلام و احترام
با اشاره به حکم بازرسی شماره … مورخ … و صورتمجلس و رسید شماره …، خواهشمند است محل نگهداری و وضعیت اسناد و تجهیزات مندرج در رسید پیوست اعلام شود.
نظر به ضرورت استفاده از تجهیزات مذکور برای انجام امور جاری شرکت، تقاضای تسریع در بررسی و تعیین تکلیف آنها را داریم.
همچنین استرداد دفاتر و اسناد و مدارک مأخوذه در مهلت مقرر قانونی مورد درخواست است.
خواهشمند است نتیجه و مرجع پیگیری بهصورت کتبی اعلام شود.
با احترام
نام مؤدی یا نماینده قانونی
تاریخ و امضا
۱۱. دو هفته، سه ماه یا چند سال؛ کدام مهلت واقعی است؟
گاهی میشنویم که رسیدگی ناشی از ماده ۱۸۱ مدت طولانی ادامه داشته و حتی چند سال درگیر پیامدهای آن بودهاند.
آیا این اتفاق الزاماً به معنای نقض قانون است؟ خیر.
باید بین چند مرحله تفاوت بگذاریم.
دو هفته: متن ماده ۱۸۱ و ماده ۱۲ آییننامه درباره استرداد دفاتر، اسناد و مدارک مأخوذه حکم مشخص دارد. ماده ۱۲، مبدأ را تاریخ رسید دریافت اسناد و مدارک ذکر میکند. بنابراین تاریخ بازرسی، انتقال و رسید را دقیق ثبت کنید.
سه ماه: دستورالعمل اجرایی برای استخراج اطلاعات و رسیدگی در مراحل مشخص، مهلتهای سهماهه مقرر کرده است. اینها مهلتهای اجرایی فرایند هستند و به معنای پایان خودکار پرونده پس از سه ماه نیستند.
مدت دادرسی: ممکن است پس از استخراج دادهها، برگ تشخیص صادر شود، اعتراض شکل بگیرد و رسیدگی در مراحل مختلف ادامه پیدا کند.
بنابراین بازگشت اسناد با مختومهشدن پرونده مالیاتی یکسان نیست.
۱۲. دفاع مالیاتی از یک عدد شروع نمیشود؛ از شناخت ماهیت آن شروع میشود
یکی از اشتباهاتی که گاهی در دفاعیات میبینم این است که مؤدی تلاش میکند یک رقم کلی را با یک توضیح کلی رد کند.
فرض کنید در رسیدگی، 5 میلیارد تومان واریزی بانکی مورد سؤال قرار گرفته است.
مثال آموزشی
پس از بررسی مستندات، مشخص میشود:
- دو میلیارد تومان مربوط به فروش ثبتشده است؛ با صورتحساب، سند حسابداری و ثبت اظهارنامه قابل تطبیق.
- یک میلیارد تومان انتقال بین حسابهای متعلق به همان شرکت است؛ با گردش مبدأ و مقصد قابل اثبات.
- ۷۰۰ میلیون تومان تسهیلات بانکی دریافتی است؛ با قرارداد و مدارک پرداخت بانک قابل شناسایی.
- ۳۰۰ میلیون تومان برگشت وجه قبلی است؛ با مدارک پرداخت اولیه و استرداد قابل بررسی.
- یک میلیارد تومان واقعا درآمد کتمان شده بوده!
جمع این اقلام 5 میلیارد تومان است.
اما نتیجه دفاع این نیست که صرفاً بنویسیم: این 5 میلیارد تومان درآمد این شرکت نمیباشد! (حالا ممکن است به دو دلیل غیر مستند و تخیلی هم در لایحه اشاره شده باشد!) شاید تعجب کنید اما لایحههای آبکی زیادی را دیدهام که دقیقا از همین عبارات استفاده کردهاند یا در لایحه به طرز زیبایی سکوت اختیار کردهاند یا هیچ توضیح واضح و مشخصی به صورت تفکیکی و بند به بند در مورد مبالغ مشکوک به درآمد کتمان شده نداشتهاند. اگر حتی این یک میلیارد تومان درآمد کتمان شده را بپذیرید و در موردش توضیحی نتوانید ارائه دهید بهتر از این است که از ترس تفکیک درست و شفاف شدن اطلاعاتتان همه چیز را به غلط و ظاهرا پنهان کنید و در نهایت، مالیات کل آن 5 میلیارد تومان آش نخورده را با جرایمش بپردازید!
باید برای هر ردیف مشخص کنیم مبلغ از کجا آمده، مربوط به چه رویدادی است، در چه سندی ثبت شده، آیا درآمد آن قبلاً شناسایی شده، منبعش چه بوده و اثر مالیاتی واقعی آن چیست.
چهار پرسش کلیدی پیشنهادی من که قبل از هر دفاعیه باید از خودمان بپرسیم
۱. انتساب: این اطلاعات واقعاً متعلق به چه کسی و مربوط به کدام دوره مالی است؟
۲. ماهیت: اطلاعات بیانگر چه رویداد اقتصادی است؟
۳. احتساب قبلی: آیا این مبلغ قبلاً در حسابها و اظهارنامهها منظور شده است؟
۴. اثر مالیاتی: با درنظرگرفتن مقررات، این اطلاعات واقعاً چه اثری بر مالیات مؤدی دارد؟
حالا یک سؤال دیگر در مورد مثال بالا (5 میلیارد تومان):
فرض کنیم واقعاً مشخص شد یک میلیارد تومان فروش در حسابها منعکس نشده است.
آیا نتیجه این است که تمام این یک میلیارد تومان باید مبنای محاسبه مالیات عملکرد قرار بگیرد؟
تکلیف بهای تمامشده کالا، هزینههای مرتبط، مالیات بر ارزش افزوده، جرایم و سایر آثار احتمالی این معامله چه میشود؟
اینجاست که تفاوت میان شناسایی یک مغایرت مالیاتی و تحلیل حرفهای آثار آن مشخص میشود.
تطبیق گردش بانکی، فقط یکی از بخشهای دفاع است؛ نه تمام آن.
ممکن است همزمان درباره موجودی کالا، فاکتور فروش، نرمافزار حسابداری یا اسناد طرف معامله نیز اختلاف وجود داشته باشد.
۱۳. پرونده انتقال کالا از شخص حقیقی به شرکت؛ یک اختلاف ظریف
در یک پرونده، صحبت از گردش مالی بسیار بالایی بود. توضیح داده میشد که پس از تغییر ساختار فعالیت از شخص حقیقی به حقوقی، با دو موضوع مالیاتی روبهرو شده است.
موضوع نخست، قرارداد اجارهای بود که به گفته مؤدی برای دریافت تسهیلات تنظیم شده و واقعی نبوده است؛ اما بعداً در رسیدگی، آثار مالیاتی اجاره برای او مطرح شده بود.
موضوع دوم، انتقال موجودی کالا از فعالیت حقیقی به شرکت بود که بهعنوان آورده شریک ثبت شده، ولی ظاهراً در رسیدگی شخص حقیقی بخشی از آن فروش تلقی شده بود.
وارد جزئیات دقیق این ماجرا نمیشوم اما
همین روایت، نکته مهمی دارد:
عنوانی که روی یک سند یا ثبت حسابداری میگذاریم، بهتنهایی ماهیت واقعی و آثار مالیاتی آن را تعیین نمیکند.
اگر ادعا میکنیم کالایی بهعنوان آورده غیرنقدی به شرکت منتقل شده، باید بهدنبال مستندات حقوقی تشکیل یا افزایش سرمایه حسب مورد، توافق شرکا، اسناد انتقال مالکیت، مدارک موجودی، ارزشگذاری، ثبتهای حسابداری و آثار آن در هر دو شخصیت باشیم.
اگر معامله واقعاً فروش بوده، صرف نامگذاری آن بهعنوان آورده، ماهیت را تغییر نمیدهد.
اگر واقعاً آورده بوده، باید امکان اثبات آن با مستندات معتبر فراهم باشد.
درباره قرارداد اجاره نیز باید واقعیت رابطه قراردادی، پرداختها، تصرف و استفاده از ملک و اسناد طرفین بررسی شود. قرارداد خلاف واقع، راهکار مالیاتی قابل دفاع نیست.
این همان جایی است که یک اختلاف ظاهراً ساده حسابداری میتواند به پروندهای جدی تبدیل شود.
۱۴. من که بازرسی نشدم؛ چرا ممکن است برایم برگ متمم بیاید؟
فرض کنید در بازرسی شرکت «الف»، اطلاعاتی درباره معامله با شرکت «ب» استخراج شده است.
شرکت «ب» خودش بازرسی ماده ۱۸۱ نشده، اما اطلاعات معامله برای اداره مالیاتی آن شرکت ارسال میشود.
آیا همین موضوع برای صدور مالیات جدید (متمم) کافی است؟
لزوما خیر، صرف رسیدن اطلاعات تازه به معنای تحقق درآمد کتمانشده نیست.
باید مشخص شود اطلاعات واقعاً مربوط به چه معامله و دورهای است، آیا قبلاً در حسابها و اظهارنامه منعکس شده، آیا موضوع پیشتر رسیدگی شده و آیا با توجه به شرایط قانونی از جمله مواد ۱۵۶، ۱۵۷ و ۲۲۷ امکان مطالبه متمم وجود دارد یا نه.
برای نمونه، صرف یافتن فاکتور خرید شرکت «ب» لزوماً درآمد کتمانشده آن شرکت را ثابت نمیکند.
اما اگر اسناد و اطلاعات معتبر، فروش ثبتنشدهای را اثبات کنند، وضعیت متفاوت خواهد بود.
در دفاع از متمم، فقط درباره مبلغ بحث نکنید؛ درباره منشأ اطلاعیه، انتساب، ماهیت معامله، احتساب قبلی و شرایط قانونی صدور متمم هم بررسی انجام دهید.
پس از ابلاغ برگ تشخیص نیز طبق ماده ۲۳۸، مهلت معمول اعتراض ۳۰ روز از تاریخ ابلاغ است. نوع برگه تشخیص و نحوه ابلاغ و مقررات خاص و مرحله پرونده باید در هر مورد کنترل شود.
همچنین طبق ماده ۲۳۷، مؤدی میتواند جزئیات گزارش مبنای تشخیص را در حدود تکلیف قانونی اداره مالیاتی درخواست کند. این حق لزوماً به معنی دسترسی بدون قید به تمام مکاتبات داخلی سازمان نیست.
در یک نمونه، با یک مؤدی مواجه شدم که عنوان میکرد برگ تشخیص متمم برای ما صادر شده و به اداره مالیاتی مراجعه کردهایم و میگویند ما مستنداتی نداریم و این موضوع حاصل اعلام هیأت ماده 181 بوده است و شما در شرکتهای طرف معامله مجموعهای بودهاید که ماده 181 شده است و امکان ارائه گزارش مبنای صدور برگ تشخیص را نداریم! که این هم صحیح نیست و در هر مورد و به هر شکلی که مؤدی مشمول مالیات میشود باید محتوا و محاسبات و استدلال تشخیص مالیات به مؤدی ارائه شود تا بتواند در طی مراحل دفاع مالیاتی از خودش به شکلی آگاهانه دفاع کند.
۱۵. چند حرف معروف زمین بازی؛ کدام درست است؟
سرور را در محل دیگری نگه داریم تا نتوانند آن را ببرند.
نگهداری متعارف سرور در مرکز داده یا سرویس ابری بهخودیخود تخلف نیست؛ اما استفاده از جابهجایی برای اختفای داده یا ممانعت از دسترسی قانونی، راهکار خطرناکی است. ماده ۲۷۴ نیز برای ممانعت از دسترسی در شرایط مقرر، ضمانت اجرای کیفری پیشبینی کرده است.
اگر اطلاعات را پاک کرده باشیم، دیگر قابل بازیابی نیست و خیالمان راحت است.
نادرست است. امکان بازیابی به فناوری، وضعیت دستگاه و نوع حذف اطلاعات بستگی دارد.
وقتی هیأت همه کامپیوترها را برد، دیگر نمیشود کاری کرد.
نادرست است. باید رسیدها و اقلام را پیگیری کرد، اختلال کسبوکار را مستند نمود و همزمان برای تحلیل و طبقهبندی اطلاعات و دفاع قانونی آماده شد.
هر چیزی از نرمافزار بیرون آمد، حتماً فروش کتمانشده است.
نادرست است. داده باید از نظر انتساب، تاریخ، وضعیت ثبت، ماهیت اقتصادی و احتساب قبلی و جوانب دیگر امر بررسی شود.
بعد از دو هفته پرونده تمام میشود.
نادرست است. مهلت استرداد اسناد با پایان رسیدگی و اکتشاف سیستمی و دادرسی متفاوت است.
اگر طرف معامله ما ۱۸۱ شود، ممکن است اطلاعات ما هم بررسی شود.
درست است. اما استفاده از آن اطلاعات برای مطالبه مالیات باید مبنای قانونی و اثباتی محکم داشته باشد نه صرفا بر اساس حدس و گمان و مشکوک به درآمد بودن.
هیأت موظف است با برخورد خشن و نامحترم وارد شود.
نادرست است. قانونیبودن عملیات به معنای مجازبودن رفتار غیرحرفهای نیست. برای شکایت از اقدامات اجرایی خلاف مقررات، طبق آییننامه، مسیر قانونی وجود دارد.
حرف آخر؛ ماده ۱۸۱ را قبل از روز بازرسی بشناسیم
وقتی نوشتن این مقاله را شروع کردم، تصورم این بود که قرار است درباره چند نکته مهم ماده ۱۸۱ صحبت کنم.
اما هرچه بیشتر خاطرات را مرور کردم و قطعات پازل را کنار هم گذاشتم و پروندهها و حتی تجارب دیگران را بررسی کردم، روشنتر شد که موضوع بسیار گستردهتر از آن چیزی است که معمولاً در توضیح متن ماده قانونی میخوانیم. تا همین جا هم خیلی مانع خودم شدم که متن را بالاخره در یک جایی تمام کنم.
از یک گزارش مردمی از موارد سوتزنی مالیاتی تا بررسی چند محل مرتبط؛ از انتقال یک هارد تا استخراج حسابهای چند سال گذشته؛ از دفترچه شخصی و گوشی یک حسابدار تا پرونده یک شبکه چندشرکتی؛ و از یک قرارداد ساده تا اختلافی جدی درباره ماهیت درآمد و انتقال کالا.
در همه اینها یک مسئله مشترک وجود دارد:
آگاهی از قانون لازم است، اما کافی نیست. باید بدانیم آن قانون در پرونده واقعی چگونه اجرا میشود و برای هر وضعیت چه تصمیمی باید بگیریم.
اگر قرار باشد فقط یک توصیه از این مقاله باقی بماند، این است:
در روز بازرسی، همکاری قانونی و ثبت دقیق وقایع؛ بعد از بازرسی، پیگیری مستند و دفاع مبتنی بر واقعیت اقتصادی نه بر اساس ترس و واهمه و نه با دست خالی.
نه اضطراب جای تحلیل را بگیرد، نه حدس جای سند را، و نه توصیههای غیرمستند و هیجانی و هالیوودی جای آگاهی از حقوق قانونی را.
من همیشه معتقد بودهام آموزش مالیات نباید فقط در خواندن مواد قانونی و بخشنامهها متوقف شود.
وقتی یک حکم قانونی را آموزش میدهیم، باید ببینیم در پرونده واقعی چگونه اجرا میشود، کجا اختلاف ایجاد میکند، چه آثاری دارد و چگونه باید با آن مواجه شد. این دقیقاً همان نگاهی است که تلاش کردهام در آموزشهای حسابنو، و بهویژه در دوره «قطبنمای مالیات» دنبال کنم:
از قانون تا زمین بازی.
برای دانلود مقاله اصلی بازرسی ماده 181 و نکات آن روی دکمه زیر بزنید:
برای دانلود فرم پیوست (ضمیمه) 3 برگی روی دکمه زیر بزنید: