(اصلاحی 1394/04/31)
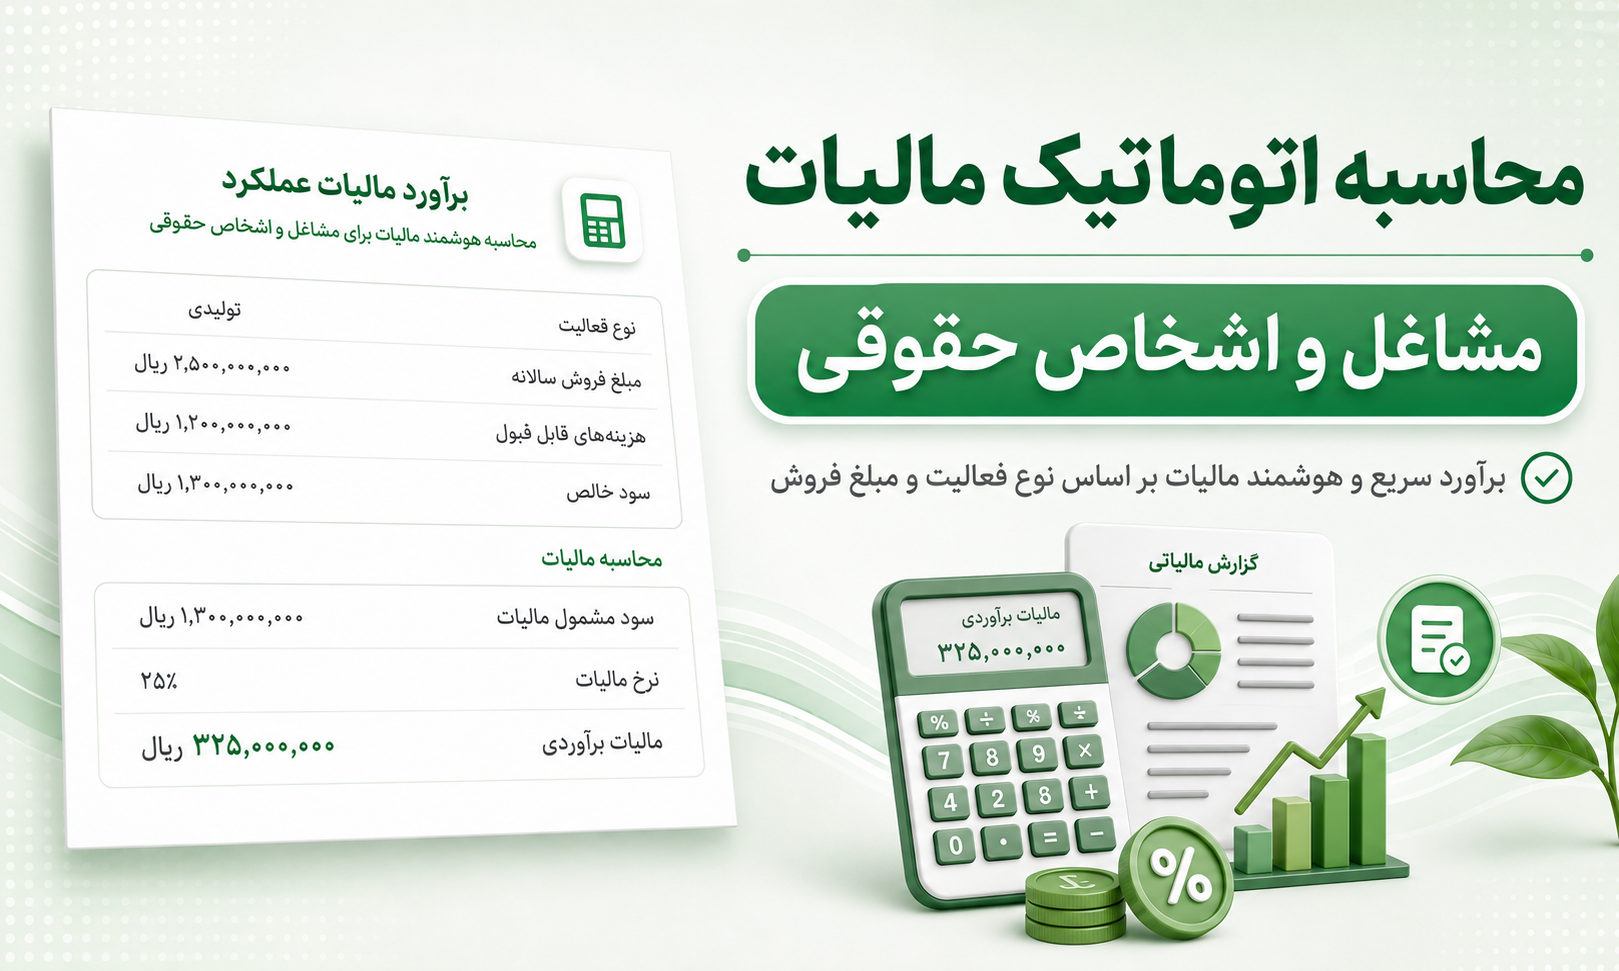
نرخ مالیات بر درآمد اشخاص حقیقی به استثنای مواردی که طبق مقررات این قانون دارای نرخ جداگانهای میباشد به شرح زیر است:
1 تا میزان پانصد میلیون (500.000.000) ریال درآمد مشمول مالیات سالانه به نرخ پانزده درصد (15%)
2 نسبت به مازاد پانصد میلیون (500.000.000) ریال تا میزان یک میلیارد (1.000.000.000) ریال درآمد مشمول مالیات سالانه به نرخ بیست درصد (20%)
3 نسبت به مازاد یک میلیارد (1.000.000.000) ریال درآمد مشمول مالیات سالانه به نرخ بیست و پنج درصد (25%)
تبصره -(الحاقی 1394/04/31) به ازای هر ده درصد (10%) افزایش درآمد ابرازی مشمول مالیات اشخاص موضوع این ماده نسبت به درآمد ابرازی مشمول مالیات سال گذشته آنها، یک واحد درصد و حداکثر تا پنج واحد درصد از نرخهای مذکور کاسته میشود. شرط برخورداری از این تخفیف تسویه بدهی مالیاتی سال قبل و تسلیم اظهارنامه مالیاتی مربوطه در مهلت اعلام شده از سوی سازمان امور مالیاتی است.
به موجب تصویب نامه شماره 77899/ت59727هـ مورخ 1401/05/09، نرخ مالیات بر درآمد اشخاص حقیقی (مشاغل، املاک اجاری و …) طبقه اول، به مبلغ 2,000,000,000 ریال و نرخ مالیات بر درآمد اشخاص حقیقی (مشاغل، املاک اجاری و …) طبقه دوم به مبلغ 4,000,000,000 ریال، افزایش یافت.